

Lorsqu’un fonds panafricain cherche où installer son équipe de direction, lorsqu’un négociant en or de Bamako ou en cacao d’Abidjan cherche une place pour centraliser ses contrats, lorsqu’une fintech de Lagos cherche une juridiction pour sa holding, une même ville revient dans la discussion : Dubaï. L’expression « Dubaï capitale financière de l’Afrique » peut sembler provocante, puisque la ville n’est pas africaine et que Johannesburg, Casablanca, Nairobi ou Lagos possèdent leurs propres places financières. Elle décrit pourtant une réalité que Nidhal Chaawa, conseiller en investissement Afrique–Émirats installé à Dubaï, constate chaque semaine dans son activité de conseil : une part croissante des décisions de financement concernant l’Afrique se prend dans les tours du Dubai International Financial Centre et dans les bureaux du Dubai Multi Commodities Centre.
Cet article explique comment cette position s’est construite, ce qu’elle apporte aux acteurs africains et aux investisseurs installés aux Émirats, et pourquoi elle ne doit pas être idéalisée. Un hub financier est un outil, pas une fin en soi.
Comment un désert est devenu une place financière pour l’Afrique
Le lien commercial entre Dubaï et l’Afrique précède de loin les gratte-ciel. Les boutres de l’océan Indien reliaient la côte des Émirats à Zanzibar, Mombasa et la Somalie bien avant le pétrole. Dans les années 1980 et 1990, les marchés de Deira sont devenus le lieu d’approvisionnement des commerçants d’Afrique de l’Est puis de l’Ouest, venus acheter textiles, électronique et pièces détachées. Cette économie de comptoir a créé une première génération de relais, de comptes bancaires et de sociétés africaines à Dubaï.
La transformation en hub financier s’est opérée en trois temps : la création d’une zone franche dédiée aux matières premières au début des années 2000, le lancement d’un centre financier international doté de son propre système juridique quelques années plus tard, et la montée en puissance de la compagnie aérienne nationale, qui a tissé un réseau de destinations africaines sans équivalent.
Le rôle décisif de la connectivité aérienne
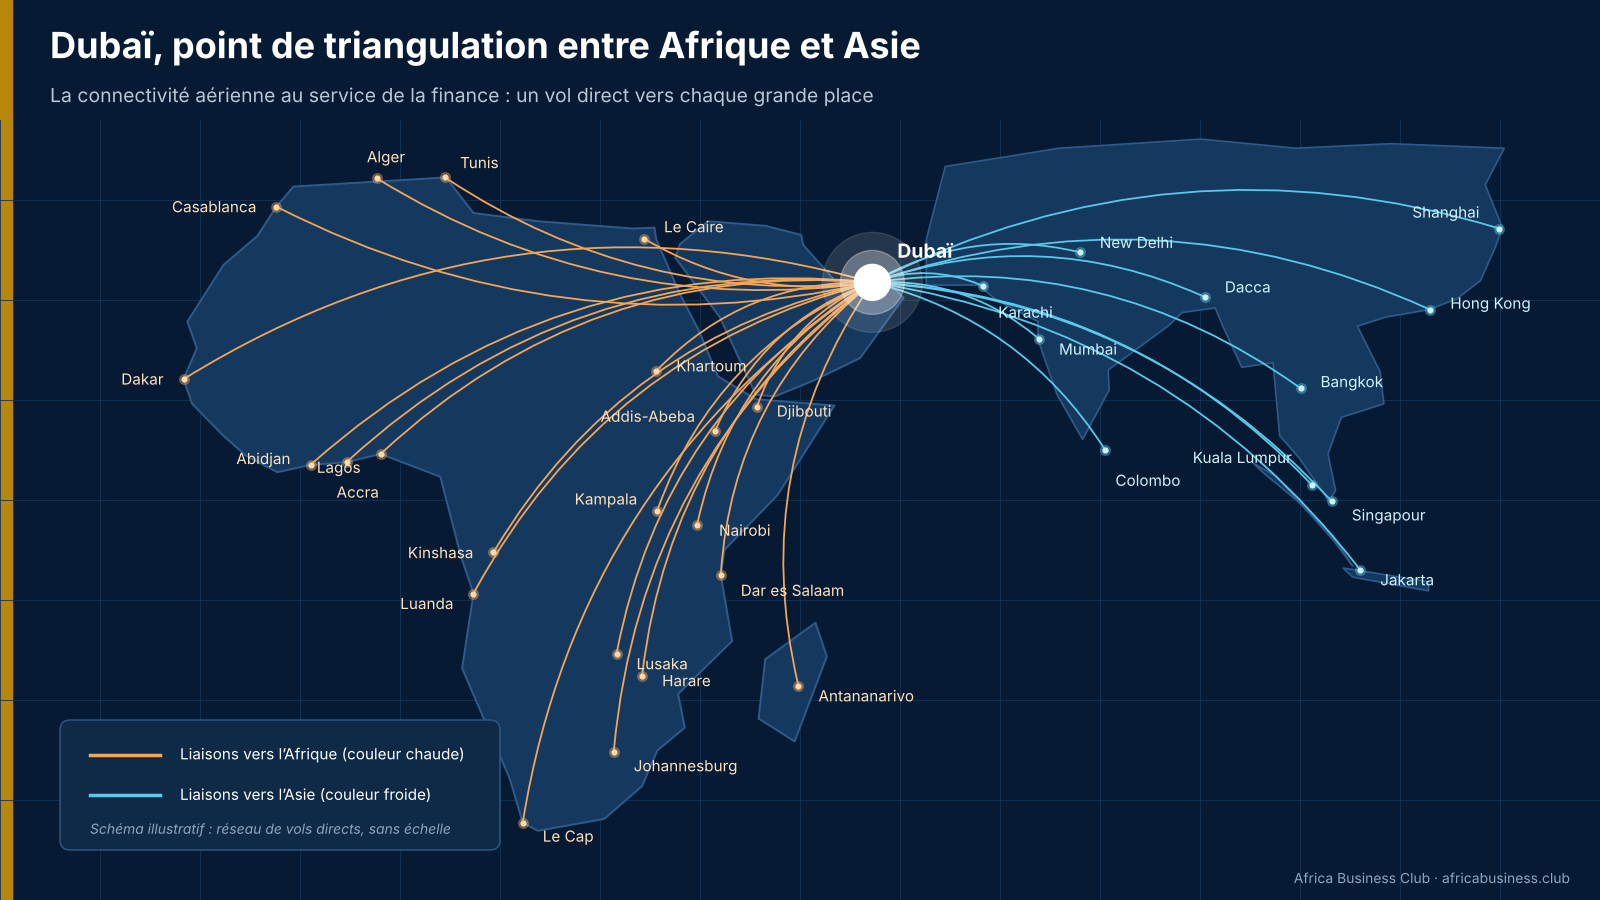
On sous-estime le poids de la connectivité aérienne dans la géographie financière. Un centre financier vit de rencontres : conseils d’administration, signatures, visites d’actifs. Depuis Dubaï, un dirigeant rejoint par vol direct la plupart des grandes capitales africaines, du Caire à Johannesburg et de Dakar à Nairobi, souvent en vol de nuit. Dans l’autre sens, un entrepreneur de Kinshasa ou d’Addis-Abeba peut rencontrer en une même journée un banquier, un avocat, un assureur-crédit et un acheteur asiatique. Aucune place européenne n’offre une telle densité de liaisons vers l’Afrique combinée à des liaisons aussi denses vers l’Asie. Cette double ouverture fait de Dubaï une plateforme de triangulation commerciale et financière.
DIFC et DMCC : deux piliers aux fonctions distinctes
Les deux acronymes sont souvent confondus. Ils répondent pourtant à des besoins différents.
Le DIFC (Dubai International Financial Centre) est une free zone financière dotée de son propre cadre juridique inspiré de la common law anglaise, de ses propres tribunaux et de son propre régulateur des services financiers. Il accueille banques, gestionnaires d’actifs, fonds, assureurs, cabinets d’avocats et, de plus en plus, les holdings de groupes internationaux. C’est l’adresse privilégiée pour un fonds de capital-investissement africain, un family office ou une holding qui souhaite rassurer des investisseurs institutionnels.
Le DMCC (Dubai Multi Commodities Centre) est la zone franche dédiée au négoce de matières premières : or, diamants, métaux, thé, café, cacao. Il regroupe négociants, raffineurs, logisticiens et prestataires de financement du commerce. Pour un exportateur africain de produits de base qui veut centraliser ses contrats et accéder au financement du commerce international, le DMCC est souvent l’option la plus pertinente.
| Critère | DIFC | DMCC |
| Vocation principale | Services financiers, holdings, gestion d’actifs | Négoce de matières premières et services associés |
| Cadre juridique | Droit propre inspiré de la common law, tribunaux dédiés | Droit émirati de la free zone, tribunaux de Dubaï |
| Régulateur sectoriel | Autorité des services financiers du centre | Autorité de la zone franche (pas de régulation financière propre) |
| Profil africain typique | Fonds panafricains, family offices, banques d’affaires, holdings | Négociants en or, cacao, café, thé, métaux, logisticiens |
| Atout pour l’Afrique | Crédibilité auprès des investisseurs institutionnels | Accès au financement du commerce et aux acheteurs asiatiques |
| Coût relatif | Plus élevé | Plus accessible |
| Point de vigilance | Exigences de conformité et de substance élevées | Surveillance renforcée sur l’origine des matières, notamment l’or |
Ces deux zones sont des free zones : des périmètres où une société peut être détenue à 100 % par des non-résidents et bénéficie d’un régime fiscal spécifique. Depuis l’introduction d’un impôt fédéral sur les sociétés aux Émirats, les avantages fiscaux des free zones sont encadrés par des conditions précises (nature des revenus, substance économique sur place), à vérifier avec un fiscaliste agréé au moment de votre projet. Une société de free zone qui souhaite commercer directement sur le marché local émirati doit s’articuler avec une structure mainland, soumise à d’autres règles.
Les sièges régionaux africains : la nouvelle vague
Le phénomène le plus marquant des cinq dernières années est l’installation de sièges régionaux africains à Dubaï. Il ne s’agit plus seulement de sociétés étrangères couvrant l’Afrique depuis les Émirats, mais d’entreprises africaines elles-mêmes : banques, opérateurs télécoms, fintechs, groupes agro-industriels, sociétés minières et fonds qui choisissent Dubaï pour loger leur direction internationale, leur trésorerie ou leur holding de tête.
Dans notre pratique du conseil à Dubaï, cinq motivations expliquent ce mouvement :
- L’accès au capital international. Un investisseur du Golfe, d’Asie ou d’Europe signe plus facilement avec une holding logée dans une juridiction dont il maîtrise les tribunaux.
- La trésorerie en devises fortes. Centraliser les flux en dirham, indexé sur le dollar, lisse l’exposition aux monnaies africaines, dans le respect des règles de change de chaque pays d’origine.
- Le recrutement de talents. Dubaï attire des cadres africains et internationaux qui acceptent d’y vivre.
- La neutralité géopolitique relative. Pour un groupe présent dans plusieurs pays africains parfois en tension, une direction hors du continent simplifie les relations.
- La proximité des bailleurs et acheteurs. Fonds souverains, négociants asiatiques, institutions de financement du développement : beaucoup sont présents ou passent régulièrement par Dubaï.
Installer un siège régional n’est pas une formalité. Les autorités émiraties comme les administrations fiscales africaines exigent de plus en plus de « substance » : dirigeants réellement présents, bureaux, décisions documentées sur place. Une holding sans substance expose le groupe à une requalification fiscale dans son pays d’origine. La règle que nous appliquons chez Africa Business Club lorsque nous accompagnons une implantation est simple : si la direction ne peut pas démontrer qu’elle décide effectivement depuis Dubaï, le siège n’y a pas sa place.
Ce que ce hub financier apporte réellement aux deux côtés
Pour les acteurs africains, le premier apport est l’accès à des financements plus profonds et variés : banques internationales, fonds de dette privée, assureurs-crédit, acheteurs qui préfinancent. Le deuxième est la sécurité juridique perçue : un contrat soumis aux tribunaux du centre financier international rassure une contrepartie internationale. Le troisième est la vitrine : être présent à Dubaï, c’est être visible pour tous les investisseurs qui y passent.
Pour un investisseur basé aux Émirats, le hub offre un flux d’opportunités africaines déjà filtrées, puisque les projets qui parviennent jusqu’à ses tours ont franchi plusieurs étapes, ainsi qu’un écosystème de conseils spécialisés sur l’Afrique, des avocats aux experts en conformité, qui permet de structurer une opération sans multiplier les déplacements.
Les limites et les risques d’une capitale financière hors du continent
L’honnêteté oblige à nuancer. Dubaï est un hub financier puissant, mais ce rôle comporte des faiblesses que tout dirigeant doit intégrer.
| Risque ou limite | Description | Levier de mitigation |
| Réputation et conformité | Dubaï a fait l’objet d’une surveillance internationale renforcée sur le blanchiment, notamment dans le négoce de l’or ; les exigences KYC sont devenues strictes | Documentation irréprochable de l’origine des fonds et des matières, conseil en conformité dès le départ |
| Dépendance à une place unique | Concentrer trésorerie, holding et direction en un seul lieu crée un risque systémique en cas de changement réglementaire | Diversifier les comptes bancaires, conserver des structures opérationnelles solides dans les pays d’activité |
| Substance et fiscalité | Les administrations fiscales africaines contestent de plus en plus les holdings sans activité réelle | Présence effective de dirigeants, décisions documentées, avis fiscal dans chaque pays concerné |
| Coût d’accès | Loyers, licences et salaires à Dubaï sont nettement supérieurs à ceux de la plupart des places africaines | Dimensionner la structure au strict nécessaire, comparer les free zones entre elles |
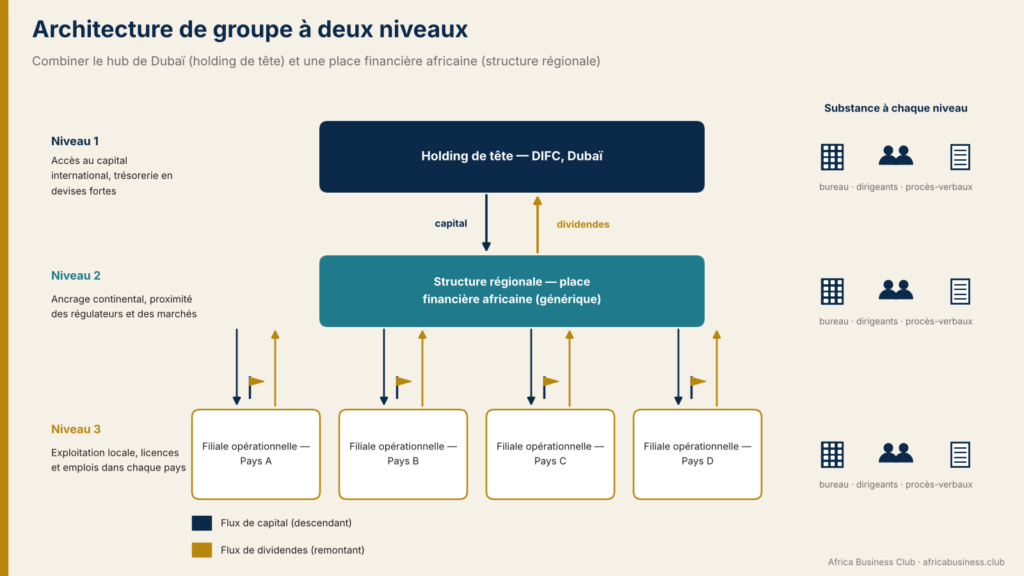
| Concurrence des places africaines | Casablanca, Kigali, Maurice, Johannesburg développent leurs propres centres financiers avec des avantages ciblés | Évaluer l’option d’une architecture à deux niveaux : holding à Dubaï, structure régionale dans une place africaine |
| Convention fiscale | L’existence et le contenu d’une convention de non double imposition entre les Émirats et chaque pays africain varient | Vérifier la convention applicable au moment du projet avec un fiscaliste agréé |
La conformité mérite insistance. La place a durci ses contrôles, et un acteur africain arrivant avec une documentation lacunaire sur ses bénéficiaires effectifs ou l’origine de ses fonds se heurtera à des refus d’ouverture de compte, quelle que soit la qualité de son projet. La réputation de Dubaï comme capitale financière de l’Afrique dépend précisément de sa capacité à filtrer ces dossiers.
Conclusion et prochaines étapes
Dubaï est devenue la capitale financière de l’Afrique par une conjonction de facteurs que nulle autre place ne réunit : une connectivité aérienne exceptionnelle vers le continent et l’Asie, deux zones franches complémentaires, l’une pour la finance et l’autre pour les matières premières, une tradition commerciale ancienne avec l’Afrique et une capacité à attirer les sièges régionaux africains. Cette position est réelle et probablement durable. Elle n’est pas sans risques, ni la réponse universelle à chaque projet.
Nos recommandations pratiques :
- Clarifiez votre besoin avant de choisir une zone. Un négociant n’a pas besoin d’un centre financier ; un fonds n’a rien à faire dans une zone de négoce.
- Préparez votre conformité avant votre installation. Rassemblez les justificatifs d’identité des bénéficiaires effectifs et l’historique des fonds avant de solliciter une banque.
- Pensez substance dès le premier jour. Un siège régional sans dirigeants présents est un risque fiscal, pas un avantage.
- Comparez avec les places africaines. Une architecture combinant Dubaï et un centre financier du continent est souvent plus robuste qu’une concentration totale aux Émirats.
- Entourez-vous dans les deux juridictions. Un avocat et un fiscaliste agréés aux Émirats et dans chaque pays africain concerné sont indispensables avant toute décision structurante.
Vous préparez une implantation à Dubaï ou vous souhaitez confronter votre expérience du hub émirati à celle d’autres dirigeants africains ? Nidhal Chaawa échange volontiers sur LinkedIn, et notre équipe accompagne le choix de la zone, la conformité et la mise en place de la substance.
FAQ
Q : Pourquoi dit-on que Dubaï est la capitale financière de l’Afrique alors qu’elle n’est pas sur le continent ?
R : Parce qu’une part croissante des décisions de financement concernant l’Afrique y est prise, grâce à la combinaison d’un centre financier international, d’une zone franche de négoce, d’une connectivité aérienne sans équivalent et de la présence de nombreux sièges régionaux africains.
Q : Quelle est la différence entre le DIFC et le DMCC pour une entreprise africaine ?
R : Le premier est un centre financier doté de son propre droit, adapté aux fonds, banques et holdings. Le second est une zone franche de négoce de matières premières, adaptée aux exportateurs et négociants d’or, de cacao, de café ou de métaux.
Q : Installer un siège régional à Dubaï présente-t-il un risque fiscal ?
R : Oui, si le siège manque de substance réelle. Les administrations fiscales africaines peuvent requalifier une holding sans dirigeants présents ni décisions prises sur place. Un avis fiscal dans chaque pays concerné est indispensable.
Q : La connectivité aérienne joue-t-elle vraiment un rôle dans la finance ?
R : Un hub financier vit de rencontres physiques. La densité des vols directs entre Dubaï et les capitales africaines, combinée aux liaisons vers l’Asie, permet de réunir en un même lieu investisseur, acheteurs et conseils.
Q : Dubaï est-elle la seule option pour un hub financier tourné vers l’Afrique ?
R : Non. Casablanca, Kigali, Maurice ou Johannesburg développent leurs propres centres. Une architecture combinant une holding à Dubaï et une structure régionale africaine est souvent la plus équilibrée.
Article rédigé par l’équipe d’Africa Business Club, Dubaï. Cet article a une vocation informative et ne constitue pas un conseil financier, juridique ou fiscal personnalisé.